Qué mirar en un plan de pago de preconstrucción antes de firmar
El plan de pago decide tanto como el precio. Las cinco cosas que conviene comparar entre proyectos de MIAMI antes de reservar una unidad.
Dos proyectos con el mismo valor por metro pueden pedirte cantidades de capital muy distintas, y en momentos muy distintos. El plan de pago no es un detalle administrativo: es la mitad de la decisión, y es justo la parte que casi nadie compara.
1 · Cuánto es el aporte total
No hay un número estándar en MIAMI. Se negocia proyecto por proyecto: hay desarrollos que piden 20%, otros 25%, otros 30%. No se puede deducir ni asumir, hay que preguntarlo por edificio y confirmarlo por escrito.
Lo que cambia es el capital que queda inmovilizado hasta la entrega. Entre un 20% y un 30% sobre el mismo valor puede haber decenas de miles de dólares que podrían estar trabajando en otro lado durante dos años.
2 · En cuántos tramos, y cuándo cae cada uno
El calendario suele pesar más que el total, y es lo que menos se pregunta. Un 25% en tres pagos repartidos en año y medio es una compra completamente distinta de un 25% en dos pagos en seis meses.
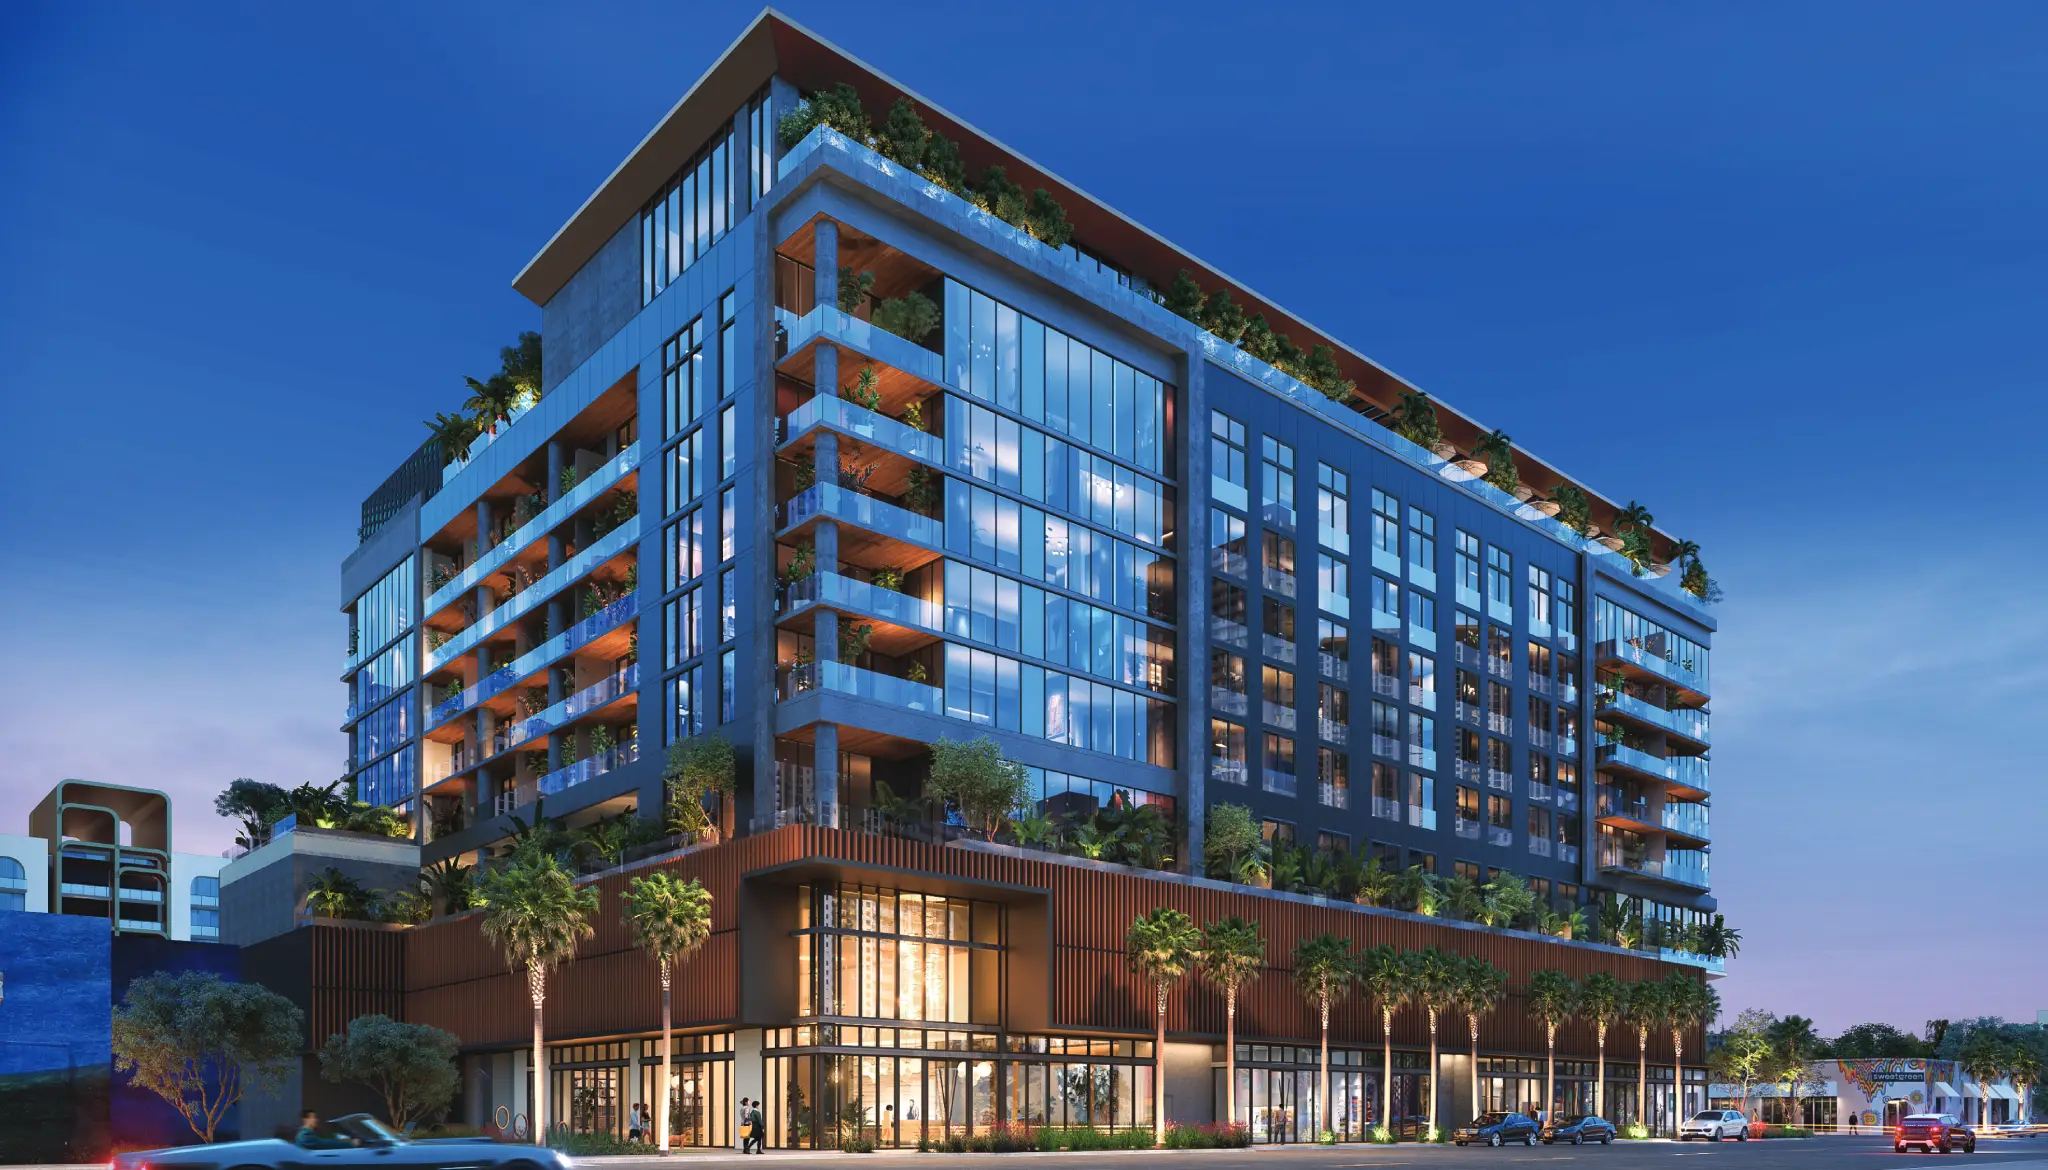
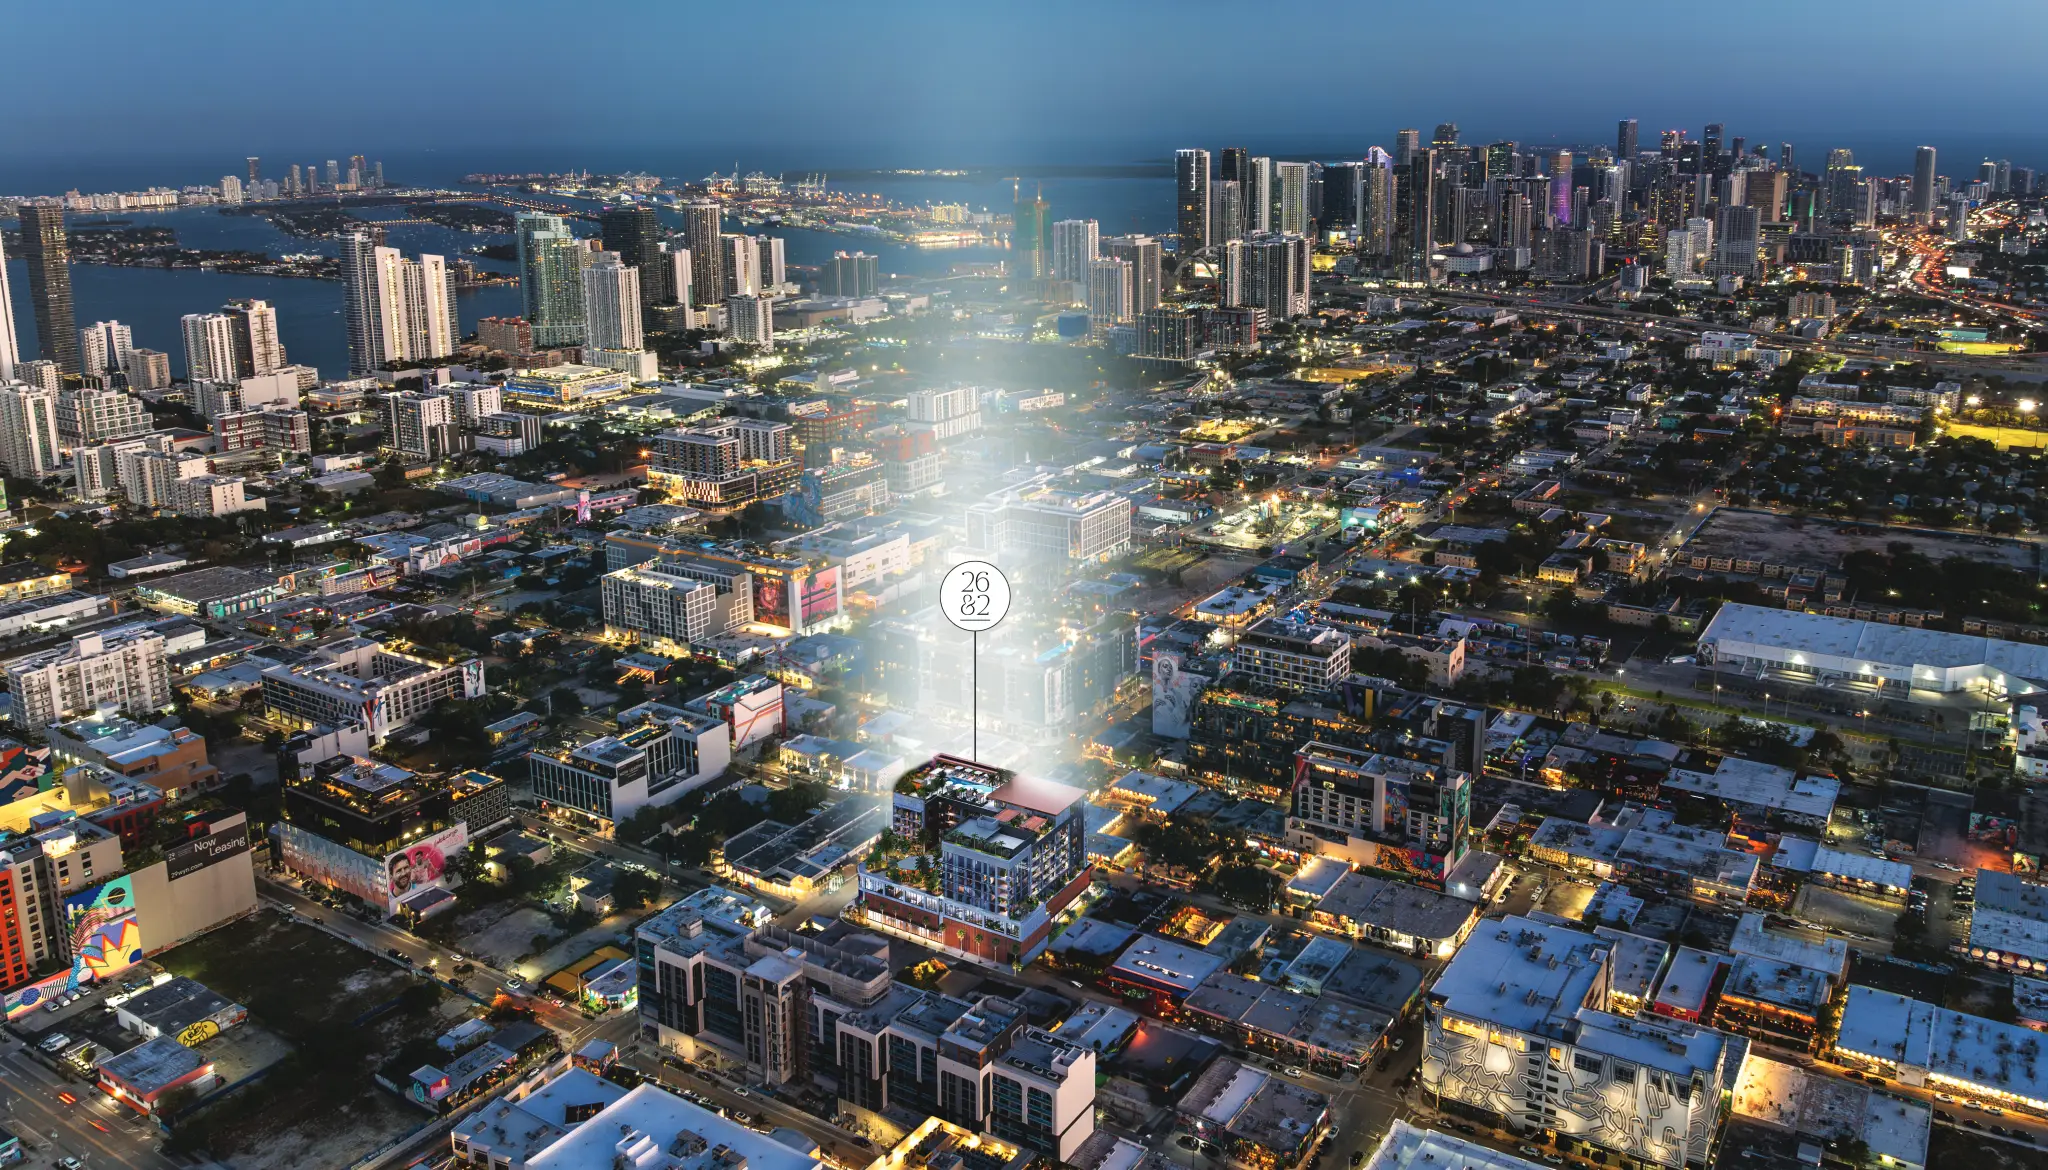
Un ejemplo concreto, el de TwentySixth & 2nd en Wynwood:
Pide fechas, no porcentajes. Si el plan dice «10% al top off», eso no es una fecha: el top off es el hito constructivo de llegar al piso más alto, y puede moverse. Cuando el calendario está atado a hitos de obra en lugar de a fechas, conviene preguntar qué pasa si la obra se corre, y pedir el calendario estimado por escrito.
3 · Qué financia el banco, y en qué momento
El banco americano financia el resto del valor, y lo hace al momento de la entrega, no durante la obra. Hasta entonces el único que pone dinero es el comprador, según el calendario de arriba.
El porcentaje exacto que presta depende del perfil del comprador y del tipo de unidad: no hay un número que valga para todos, y desconfía de quien te dé uno sin haberte preguntado nada. Lo que sí es parejo, y sorprende a casi todos: sin historial crediticio en Estados Unidos, los extranjeros califican igual que los residentes. El paso a paso está en cómo compra un extranjero en preconstrucción en MIAMI.
Conviene tener esa conversación al principio y no a seis meses de la entrega. Saber de antemano cuánto financia el banco en tu caso es lo que convierte el plan de pago en un número cerrado en lugar de una estimación.
4 · Qué incluye la entrega
Dos proyectos pueden tener el mismo plan de pago y entregarte cosas muy distintas. Si la unidad llega vacía, al aporte hay que sumarle amoblar y equipar, coordinado desde otro país, y contar varios meses hasta poder rentar. Si llega terminada y amueblada, puedes publicarla el mismo mes en que recibes las llaves.
Ese costo no aparece en ninguna tabla comparativa, y es real. Vale meterlo en la cuenta antes de comparar dos proyectos como si fueran equivalentes.
5 · Los costos del primer año
Los gastos de asociación del edificio empiezan a correr con la entrega, justo en el momento en que el propietario todavía no tiene ingresos de renta estabilizados. Es el desajuste que más descoloca al comprador nuevo.
Algunos desarrolladores lo cubren por un tiempo. En TwentySixth & 2nd, por ejemplo, se incluyen dos años de gastos de asociación: dos años en los que el edificio se termina de llenar y la operación de renta encuentra su ritmo sin ese costo encima. Es una condición que conviene preguntar siempre, porque no se publica y no todos la tienen.
La lista para la próxima llamada
Con esas siete respuestas de dos o tres proyectos al lado, la decisión deja de ser una sensación y se vuelve una comparación. Es exactamente lo que armamos en el análisis de rentabilidad que entregamos antes de que nadie firme nada. Si la duda es la zona, sigue con la guía de Wynwood para el inversor extranjero; si es la renta, con un edificio con Airbnb como socio.
Preguntas frecuentes
- ¿Cuánto es el aporte en un proyecto de preconstrucción en MIAMI?
- No hay un número estándar: se negocia proyecto por proyecto y hay desarrollos que piden 20%, otros 25% y otros 30%. Hay que preguntarlo por edificio y confirmarlo por escrito.
- ¿Qué conviene comparar entre dos planes de pago?
- Cinco cosas: el aporte total, en cuántos tramos y en qué fechas cae cada uno, qué financia el banco y en qué momento, qué incluye la entrega (amueblada o vacía) y los costos del primer año, como los gastos de asociación.
- ¿Qué significa pagar «al top off»?
- El top off es el hito de obra en que el edificio llega a su piso más alto. No es una fecha fija y puede moverse. Si el plan de pago está atado a hitos de obra, conviene pedir el calendario estimado por escrito y preguntar qué pasa si la obra se corre.
- ¿Cuándo empiezan a correr los gastos de asociación?
- Con la entrega, justo cuando el propietario todavía no tiene ingresos de renta estabilizados. Algunos desarrolladores los cubren por un tiempo: en TwentySixth & 2nd se incluyen dos años.